베트남 세금 거주자: 나트랑 외국인을 위한 183일 기준
1년(달력 기준)에 183일 이상 베트남에 있거나, 첫 입국일부터 연속 12개월 안에 183일 이상 있으면 세금 거주자예요. 기간이 정해진 임대 주택 같은 상시 거주지가 있어도 해당돼요. 거주자는 베트남 안팎에서 발생한 소득에 세금을 내요. 비거주자는 베트남에서 발생한 소득에 세금을 내요.
영어로 읽기 (Read this guide in English)
이 페이지 목차
베트남에는 세금 거주자를 가리는 기준이 두 가지 있고, 둘 중 하나만 충족해도 돼요. 첫째는 일수를 세는 기준이고, 둘째는 어디에 사는지를 보는 기준이에요.
일수 기준은 한 역년 안에, 또는 베트남에 처음 있었던 날부터 연속 12개월 안에 183일 이상이에요. 둘째 기준은 베트남의 상시 거주지예요.
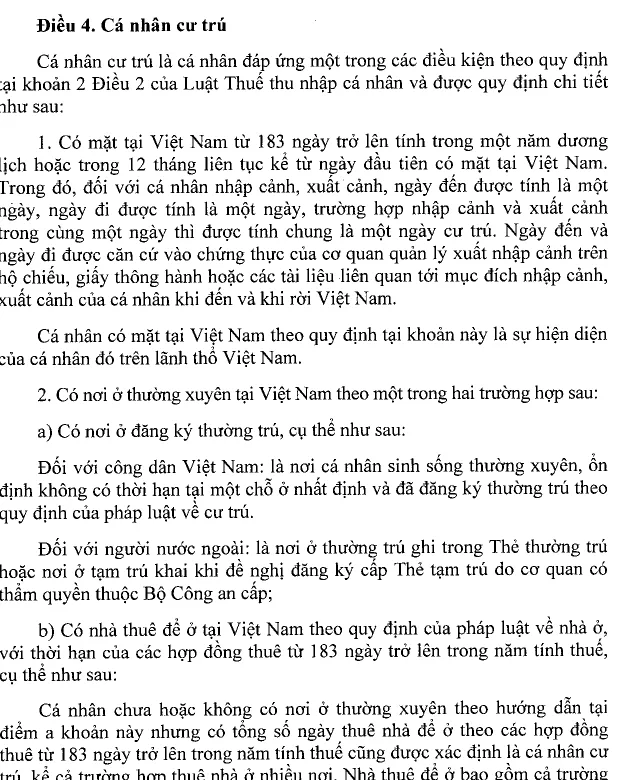
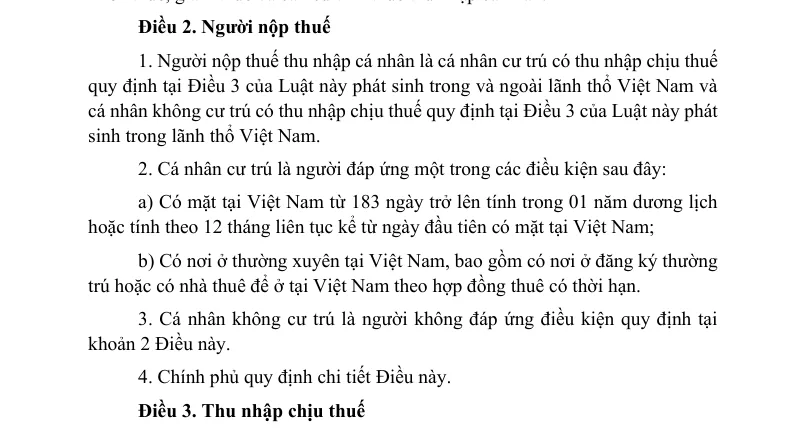
Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây: a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
거주 개인이란 다음 조건 중 하나를 충족하는 사람이에요. 한 역년 안에 베트남에 183일 이상 있거나, 베트남에 처음 있었던 날부터 연속 12개월 안에 183일 이상 있는 경우예요.
법 109/2025/QH15, Điều 2 khoản 2 điểm a
기준 1: 베트남은 일수를 어떻게 세나요
체류란 개인이 베트남 영토 안에 실제로 있는 것을 뜻해요.
출입국 일수를 세는 규칙은 시행령 253/2026/NĐ-CP에 있어요:
- 도착한 날은 1일로 세요.
- 떠난 날도 1일로 세요.
- 같은 날 입국하고 출국하면 합쳐서 1일로 세요.
- 도착일과 출발일은 여권, 통행증(laissez-passer), 그 밖의 출입국 서류에 출입국 당국이 확인해 준 내용을 기준으로 해요.
183일 기준 자체는 법 109/2025/QH15에 있어요. 출입국 검문소에서 어떻게 되는지는 깜라인 공항 입국을 보세요.
역년 또는 첫 입국일부터 12개월
둘 중 어느 기간으로 세어도 돼요. 한 역년에는 183일 미만 체류했지만, 첫 입국일부터 센 12개월 안에는 183일 이상 체류했다고 해 봐요. 그래도 기준을 충족해요. 이런 사람의 첫 과세 기간은 첫 체류일부터 연속 12개월이에요.
기준 2: 베트남의 상시 거주지
둘째 기준은 일수를 보지 않고 집을 봐요. 상시 거주지에는 등록한 영주 거주지, 또는 기간이 정해진 임대 계약으로 살려고 빌린 집이 포함돼요.
Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
거주 개인은 베트남에 상시 거주지도 있어요. 등록한 영주 거주지, 또는 기간이 정해진 임대 계약으로 살려고 빌린 집이 여기에 포함돼요.
법 109/2025/QH15, Điều 2 khoản 2 điểm b
외국인에게 등록된 주소란 어디인가요
외국인의 등록 거주지는 영주증에 적힌 영주 거주지 주소예요. 공안부에 임시거주증(TRC)을 신청할 때 신고한 임시거주지 주소도 될 수 있어요.
그 카드는 나트랑 임시거주증(TRC)을, 묵는 곳을 신고하는 별도 의무는 나트랑 임시거주 신고를 보세요.
임대한 집: 임대 일수는 합산돼요
임대 계약 기간을 합쳐 과세연도 안에 183일 이상이면 임대한 집이 상시 거주지로 인정돼요. 상시 거주지가 없어도 여러 계약에 걸친 임대 일수의 합계가 183일 이상이면 마찬가지로 거주자예요. 여러 곳을 빌린 경우도 포함돼요.
시행령은 호텔, 게스트하우스, 모텔, 호스텔, 직장, 사무실도 살려고 빌린 집으로 봐요. 본인이 빌리든 고용주가 대신 빌려 주든 달라지지 않아요.
임대 규정은 나트랑에서 아파트 빌리기에서 다뤄요.
183일 미만 체류인데 여기에 집이 있다면
베트남에 상시 거주지가 있고 과세연도 체류가 183일 미만인 사람은, 어느 나라의 세금 거주자인지 증명하지 못하면 거주자예요. 다른 나라 거주 증명은 거주자 증명서를 기준으로 해요.
본국이 베트남과 이중과세 방지 협정을 맺었지만 그런 증명서를 발급하지 않는다면, 거기서 산 기간을 증명하기 위해 여권 사본을 제출해요.
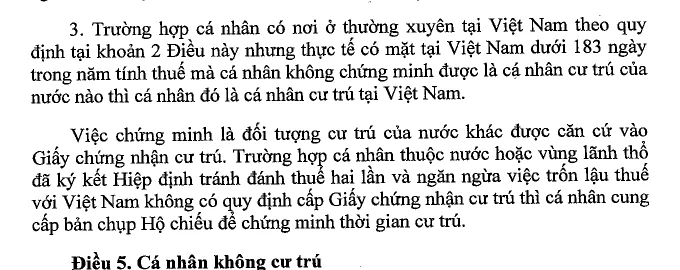
Trường hợp cá nhân có nơi ở thường xuyên tại Việt Nam theo quy định tại khoản 2 Điều này nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam.
베트남에 상시 거주지가 있고 과세연도에 실제 체류가 183일 미만이며, 어느 나라의 세금 거주자인지 증명하지 못하는 사람은 베트남의 거주 개인이에요.
시행령 253/2026/NĐ-CP, Điều 4 khoản 3
거주자냐 비거주자냐: 무엇이 달라지나요
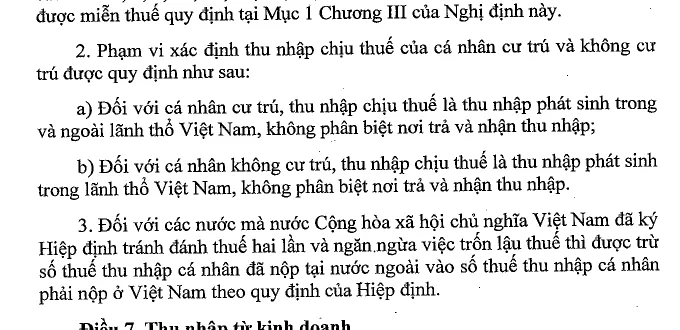
거주자 조건을 충족하지 못하는 사람은 모두 비거주자예요. 이 구분에 따라 베트남이 어떤 소득에 과세하는지가 정해져요.
| 거주자 | 비거주자 | |
|---|---|---|
| 과세 소득 | 베트남 안팎에서 발생한 소득 | 베트남 안에서 발생한 소득 |
| 지급·수령 장소 | 상관없음 | 상관없음 |
| 임금세 | 누진 5개 구간 | 베트남에서 한 일의 임금에 일률 20% |
거주자: 임금 5개 구간
거주자의 임금세는 과세소득에 누진세율을 곱한 금액이에요. 과세소득은 임금 소득 총액에서 사회보험·건강보험·실업보험 납부액과 법 제10조·제11조의 공제를 뺀 금액이에요. 각 세율은 해당 구간 안의 소득 부분에만 적용돼요.
| 연간 과세소득 구간 (백만 동) | 세율 |
|---|---|
| 120까지 | 5% |
| 120 초과 360까지 | 10% |
| 360 초과 720까지 | 20% |
| 720 초과 1,200까지 | 30% |
| 1,200 초과 | 35% |
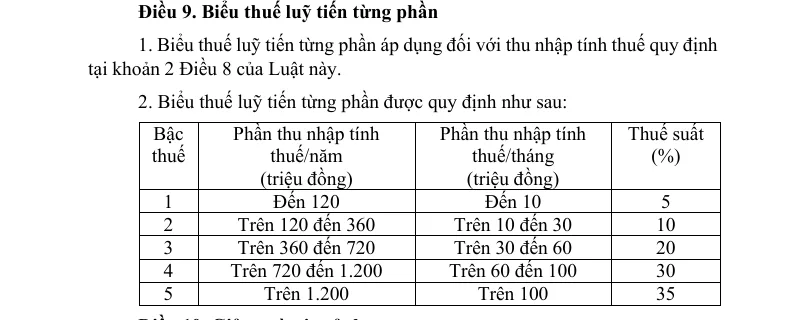
법은 임금 외에도 사업소득을 비롯한 다른 소득에 세금을 매겨요. 이 페이지는 그 세율을 다루지 않아요.
비거주자: 베트남에서 한 일의 임금에 20%
비거주자의 임금세는 베트남에서 수행한 업무로 받은 임금 총액에 20%를 곱한 금액이고, 소득을 어디서 지급하든 상관없어요.
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không … cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
비거주자의 임금에 붙는 세금은 베트남에서 수행한 업무로 받은 임금 총액에 20%를 곱한 금액이고, 소득을 어디서 지급하든 상관없어요.
법 109/2025/QH15, Điều 21
외국에 낸 세금, 그리고 현행 법이 적용되는 시기
베트남과 이중과세 방지 협정을 맺은 나라의 경우, 이미 외국에 낸 세금은 베트남 개인소득세에서 공제돼요. 공제는 그 협정에 정해진 대로 이루어져요. 이 페이지는 어느 나라의 협정 내용도 다루지 않으니, 본국과 맺은 협정을 직접 읽어 보세요.
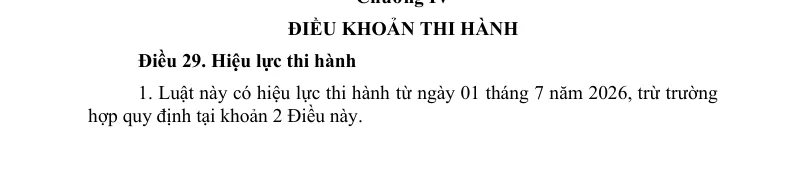
법 109/2025/QH15는 2026년 7월 1일부터 시행돼요. 거주자의 사업소득과 임금·급여 소득에 관한 조항은 2026년 과세 기간부터 적용돼요.
이전의 법 04/2007/QH12는 새 법이 시행되는 날부터 효력이 없어져요. 거주자의 임금·사업소득 조항은 2026년 과세 기간부터 효력이 없어져요.
납세자번호 받기, 그리고 나트랑에서 문의하기
베트남에서 소득이 발생한 외국인 개인은 세무 관리법상 납세자예요. 세무당국에 직접 등록한다면, 최초 등록은 개인소득세 납세 의무가 생긴 날부터 근무일 기준 10일 안에 해야 해요.
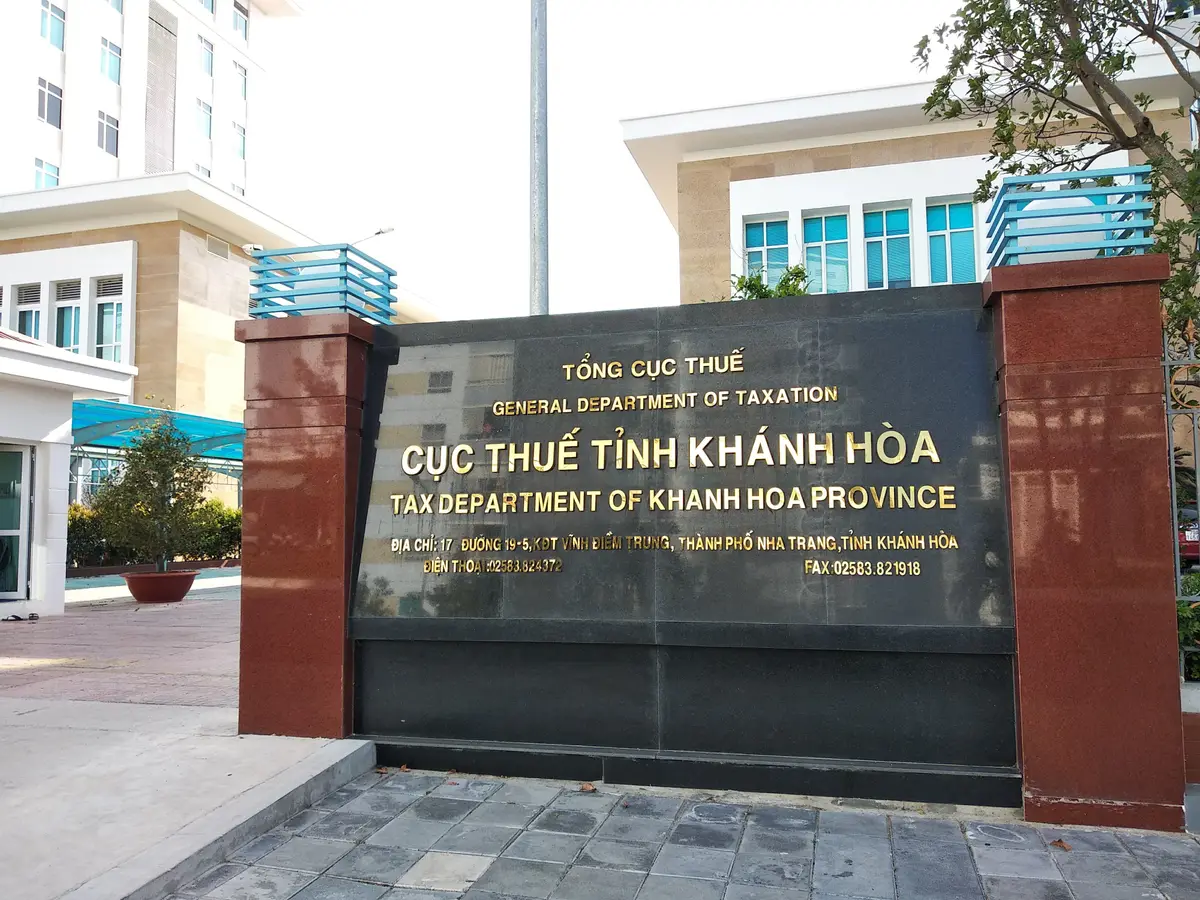
칸호아성 세무당국(Thue tinh Khanh Hoa)은 자체 사이트를 운영해요. 이 사이트에는 주소가 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward, Khanh Hoa Province라고 나와 있어요. 전화번호는 (0258) 3824372로 표시돼 있어요.

이 사이트에는 성 전체에 대한 주소 하나만 나와 있고, 동별 사무소 목록은 없어요. 가기 전에 어느 사무소가 내 동을 담당하는지 그곳에 물어보세요. 나트랑의 새 동 이름을 보면 주소를 읽는 데 도움이 돼요.
해외에서 급여를 받는 사람의 전체 신고 절차는 원격 근무자를 위한 베트남 소득세를 보세요. 현지 계약으로 일하는 직원은 외국인 사회보험도 함께 읽어 보세요.
이 페이지는 개인소득세법과 그 시행령이 말하는 내용을 정리한 거예요. 개인 상황에 대한 세무 자문이 아니에요. 본인의 체류 일수, 집, 임대 계약을 위의 규정과 맞춰 보세요. 답에 따라 내는 세금이 달라진다면 세무당국이나 세무사에게 물어보세요.
다른 돈 관련 가이드: 나트랑에서 은행 계좌 열기, 유심 등록, 머니 허브.
Google 지도(Khanh Hoa Tax Authority on Google Maps (opens in a new tab))에 @CHUP HINH NHA TRANG 님이 올린 사진과 영상이에요.
영어 가이드의 다이어그램
다이어그램 안의 글자는 영어예요.
미확인: 1년 내내 거주자인지, 183일째부터만 거주자인지는 인용한 규정에 나와 있지 않아요. 예산을 잡기 전에 칸호아성 세무당국에 물어보세요. 내 동을 어느 세무서가 담당하는지는 이 사이트에 동별 목록이 아니라 주소 하나만 나와 있어서 확실하지 않아요. 가기 전에 확인하세요.
자주 묻는 질문
베트남에 며칠 있으면 세금 거주자가 되나요?
한 역년 안에 183일 이상이거나, 베트남에 처음 있었던 날부터 센 연속 12개월 안에 183일 이상이에요.
깜라인 공항으로 들어오고 나가면 일수는 어떻게 세나요?
도착한 날은 1일, 출발한 날도 1일로 세요. 같은 날 입국하고 출국하면 합쳐서 1일로 세요. 날짜는 여권이나 여행 서류에 출입국 당국이 확인해 준 내용을 기준으로 해요.
자주 여행을 다니는데, 나트랑에서 아파트를 빌리면 거주자가 되나요?
기간이 정해진 임대 계약으로 살 집을 빌렸다면 상시 거주지로 봐요. 여러 계약, 여러 곳의 임대 일수를 합쳐 과세연도에 183일 이상이 돼요. 체류가 183일 미만이면 다른 나라 거주 증명은 다음 질문에서 다뤄요.
여기에 집이 있는데 체류는 183일 미만이면 거주자인가요?
상시 거주지가 있고 과세연도 체류가 183일 미만이라도, 어느 나라의 세금 거주자인지 증명하지 못하면 거주자예요. 증명은 거주자 증명서로 해요.
비거주자라면 임금에는 어떤 세율이 적용되나요?
소득을 어디서 지급하든 상관없이, 베트남에서 한 일로 받은 임금과 급여 총액의 20%예요.
거주자의 임금에는 어떤 세율이 적용되나요?
임금과 급여에 대한 과세소득에 5%에서 35%까지 5개 구간이 있어요. 과세소득은 임금에서 보험료와 법 제10조·제11조의 공제를 뺀 금액이에요.
다른 나라에서 낸 세금은 베트남에서 공제되나요?
베트남과 이중과세 방지 협정을 맺은 나라라면, 이미 외국에 낸 세금은 협정에 정해진 대로 베트남에서 내야 할 세금에서 공제돼요.
납세자번호는 언제까지 등록해야 하나요?
세무당국에 직접 등록하는 개인은 개인소득세 납세 의무가 생긴 날부터 근무일 기준 10일 안에 등록해야 해요.
칸호아성 세무당국은 어디에 있나요?
공식 웹사이트에는 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward, Khanh Hoa Province라고 나와 있어요. 전화번호는 (0258) 3824372로 표시돼 있어요.
다른 한국어 가이드
이 글은 위에 적은 출처를 바탕으로 확인한 일반 정보이며, 개별 사정에 대한 법률 자문이 아니에요. 가격, 규정, 운영 시간은 바뀔 수 있으니 현장에서 다시 확인하세요. 가이드 검증 방식은 다음 글에서 볼 수 있어요: How we check (영어).
오류를 발견하셨나요? 알려 주세요.