Налоговый резидент во Вьетнаме: 183 дня
Вы налоговый резидент Вьетнама, если находитесь в стране 183 дня и более в календарном году или в течение 12 месяцев подряд с первого дня пребывания. Постоянное место жительства, например съёмный дом по договору на определённый срок, тоже учитывается. Резиденты платят налог с доходов во Вьетнаме и за его пределами. Нерезиденты платят налог с доходов, возникших во Вьетнаме.
Читать это руководство на английском (Read this guide in English)
На этой странице
Во Вьетнаме есть два критерия налогового резидентства, и достаточно выполнить любой из них. Первый считает дни. Второй смотрит, где вы живёте.
Критерий по дням: 183 дня и более в одном календарном году или в течение 12 месяцев подряд с первого дня пребывания во Вьетнаме. Второй критерий — место обычного проживания во Вьетнаме.
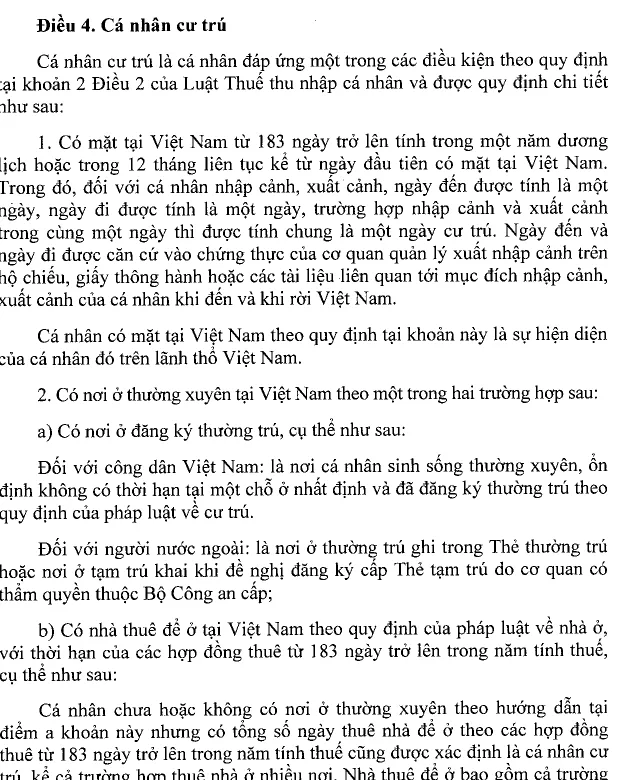
Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây: a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong 01 năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
Резидентом является лицо, которое соответствует одному из следующих условий: находится во Вьетнаме 183 дня и более в течение одного календарного года или 12 месяцев подряд с первого дня пребывания во Вьетнаме.
Закон 109/2025/QH15, Điều 2 khoản 2 điểm a
Критерий первый: как Вьетнам считает ваши дни
Пребывание — это физическое присутствие лица на территории Вьетнама.
Правила подсчёта при въезде и выезде приведены в постановлении правительства 253/2026/NĐ-CP:
- День прибытия считается за один день.
- День отъезда считается за один день.
- Въезд и выезд в один и тот же день вместе считаются за один день.
- Даты прибытия и отъезда берутся из заверения иммиграционного органа в вашем паспорте, проездном документе (laissez-passer) или другом документе о въезде и выезде.
Сама граница в 183 дня указана в законе 109/2025/QH15. О том, что происходит на пункте пропуска, см. прибытие в аэропорт Камрань.
Календарный год или 12 месяцев с первого дня
Критерий допускает любой из двух периодов. Допустим, в календарном году вы пробыли в стране менее 183 дней, но за 12 месяцев с первого дня — 183 дня и более. Критерий вы всё равно выполняете. Для такого лица первый налоговый период — это 12 месяцев подряд с первого дня пребывания.
Критерий второй: место обычного проживания во Вьетнаме
Второй критерий не учитывает число дней и смотрит на ваше жильё. К месту обычного проживания относится зарегистрированное постоянное место жительства или жильё, снятое для проживания по договору аренды на определённый срок.
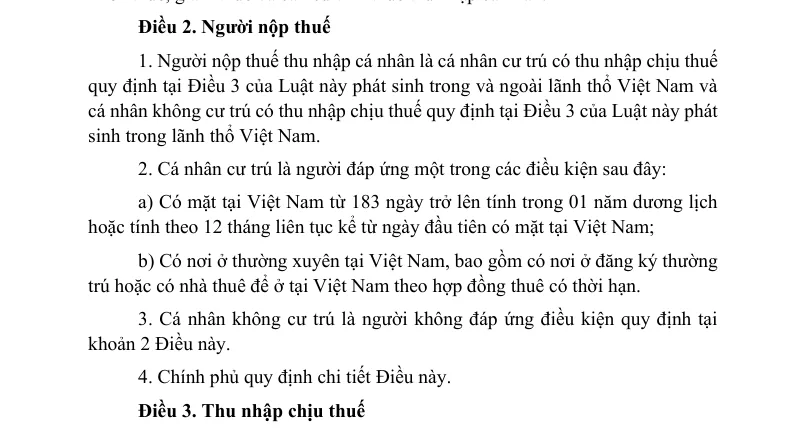
Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Резидент также имеет постоянное место жительства во Вьетнаме, включая место зарегистрированного постоянного проживания или жильё, снятое для проживания по договору аренды на определённый срок.
Закон 109/2025/QH15, Điều 2 khoản 2 điểm b
Какой адрес считается зарегистрированным для иностранца
Для иностранца зарегистрированное место жительства — это адрес постоянного проживания, указанный в карте постоянного проживания. Это может быть и адрес временного проживания, указанный при подаче заявления на временную карту проживания (TRC) в Министерстве общественной безопасности.
Об этой карте читайте в материале Временная карта проживания в Нячанге, а об отдельной обязанности регистрировать место, где вы ночуете, — в материале регистрация временного проживания в Нячанге.
Съёмное жильё: дни аренды суммируются
Съёмное жильё учитывается, если сроки договоров аренды в сумме составляют 183 дня и более в налоговом году. Лицо без места обычного проживания, но с суммарно 183 и более днями аренды по нескольким договорам, тоже считается резидентом. Это относится и к аренде в нескольких местах.
Постановление относит к съёмному жилью для проживания гостиницу, гостевой дом, мотель, хостел, ваше место работы или офис. Не важно, снимаете вы его сами или его снимает для вас работодатель.
О правилах договора аренды рассказано в материале Аренда квартиры в Нячанге.
Менее 183 дней, но с жильём здесь
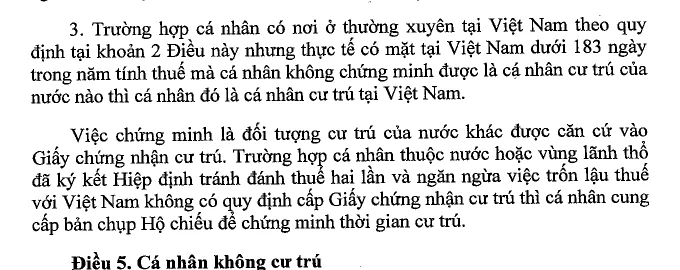
Лицо с местом обычного проживания во Вьетнаме, которое пробыло в стране менее 183 дней в налоговом году, является резидентом, если не может подтвердить налоговое резидентство ни в одной стране. Подтверждение резидентства в другой стране основывается на свидетельстве о резидентстве.
Если ваша страна подписала с Вьетнамом соглашение об избежании двойного налогообложения, но не выдаёт такого свидетельства, для подтверждения срока проживания там вы предоставляете копию паспорта.
Trường hợp cá nhân có nơi ở thường xuyên tại Việt Nam theo quy định tại khoản 2 Điều này nhưng thực tế có mặt tại Việt Nam dưới 183 ngày trong năm tính thuế mà cá nhân không chứng minh được là cá nhân cư trú của nước nào thì cá nhân đó là cá nhân cư trú tại Việt Nam.
Лицо с постоянным местом жительства во Вьетнаме, которое фактически находится в стране менее 183 дней в налоговом году и не может подтвердить налоговое резидентство ни в одной стране, является резидентом Вьетнама.
Постановление 253/2026/NĐ-CP, Điều 4 khoản 3
Резидент или нерезидент: что меняется
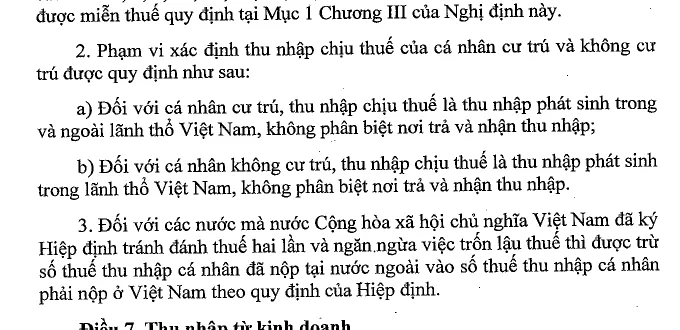
Любой, кто не соответствует условиям резидента, является нерезидентом. От этого зависит, какие доходы облагает налогом Вьетнам.
| Резидент | Нерезидент | |
|---|---|---|
| Облагаемый доход | Возникающий во Вьетнаме и за его пределами | Возникающий во Вьетнаме |
| Где выплачен или получен доход | Не имеет значения | Не имеет значения |
| Налог на зарплату | Пять прогрессивных ступеней | Фиксированные 20% с зарплаты за работу во Вьетнаме |
Резидент: пять ступеней налога на зарплату
Налог на зарплату резидента — это налогооблагаемый доход, умноженный на прогрессивные ставки. Налогооблагаемый доход — это весь доход от зарплаты за вычетом взносов на социальное, медицинское страхование и страхование по безработице и вычетов по статьям 10 и 11 закона. Каждая ставка применяется только к части дохода внутри своей ступени.
| Часть налогооблагаемого дохода в год (млн донгов) | Ставка |
|---|---|
| До 120 | 5% |
| Свыше 120 до 360 | 10% |
| Свыше 360 до 720 | 20% |
| Свыше 720 до 1 200 | 30% |
| Свыше 1 200 | 35% |
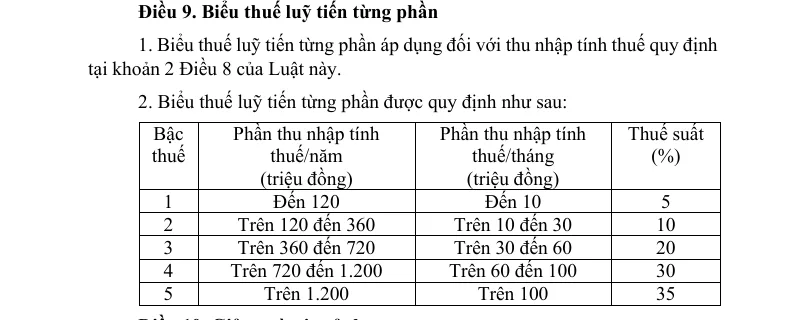
Закон облагает налогом и другие доходы, помимо зарплаты, начиная с дохода от предпринимательской деятельности. Ставки по ним на этой странице не рассматриваются.
Нерезидент: 20% с зарплаты за работу во Вьетнаме
Налог на зарплату нерезидента — это вся зарплата, полученная за работу во Вьетнаме, умноженная на 20%, независимо от того, где выплачивается доход.
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không … cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
Налог с зарплаты нерезидента — это вся зарплата, полученная за работу во Вьетнаме, умноженная на 20%, независимо от того, где выплачивается доход.
Закон 109/2025/QH15, Điều 21
Налог, уплаченный за границей, и когда действует нынешний закон
Налог, уже уплаченный за границей, засчитывается в счёт вьетнамского налога на доходы физических лиц для стран, подписавших с Вьетнамом соглашение об избежании двойного налогообложения. Зачёт работает так, как предусмотрено этим соглашением. На этой странице условия соглашений отдельных стран не рассматриваются, поэтому читайте соглашение вашей страны.
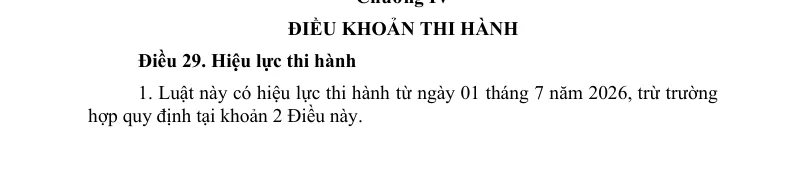
Закон 109/2025/QH15 вступает в силу с 1 июля 2026 года. Его положения о доходах резидента от предпринимательской деятельности и от заработной платы применяются с налогового периода 2026 года.
Прежний закон 04/2007/QH12 утрачивает силу со дня вступления в силу нового закона. Его положения о зарплате и предпринимательском доходе резидентов утрачивают силу с налогового периода 2026 года.
Налоговый код и куда обратиться в Нячанге
Иностранное физическое лицо с доходом, возникшим во Вьетнаме, является налогоплательщиком по закону об управлении налогами. Если вы регистрируетесь напрямую в налоговом органе, первичную регистрацию нужно выполнить в течение 10 рабочих дней со дня возникновения у вас обязанности по уплате налога на доходы физических лиц.
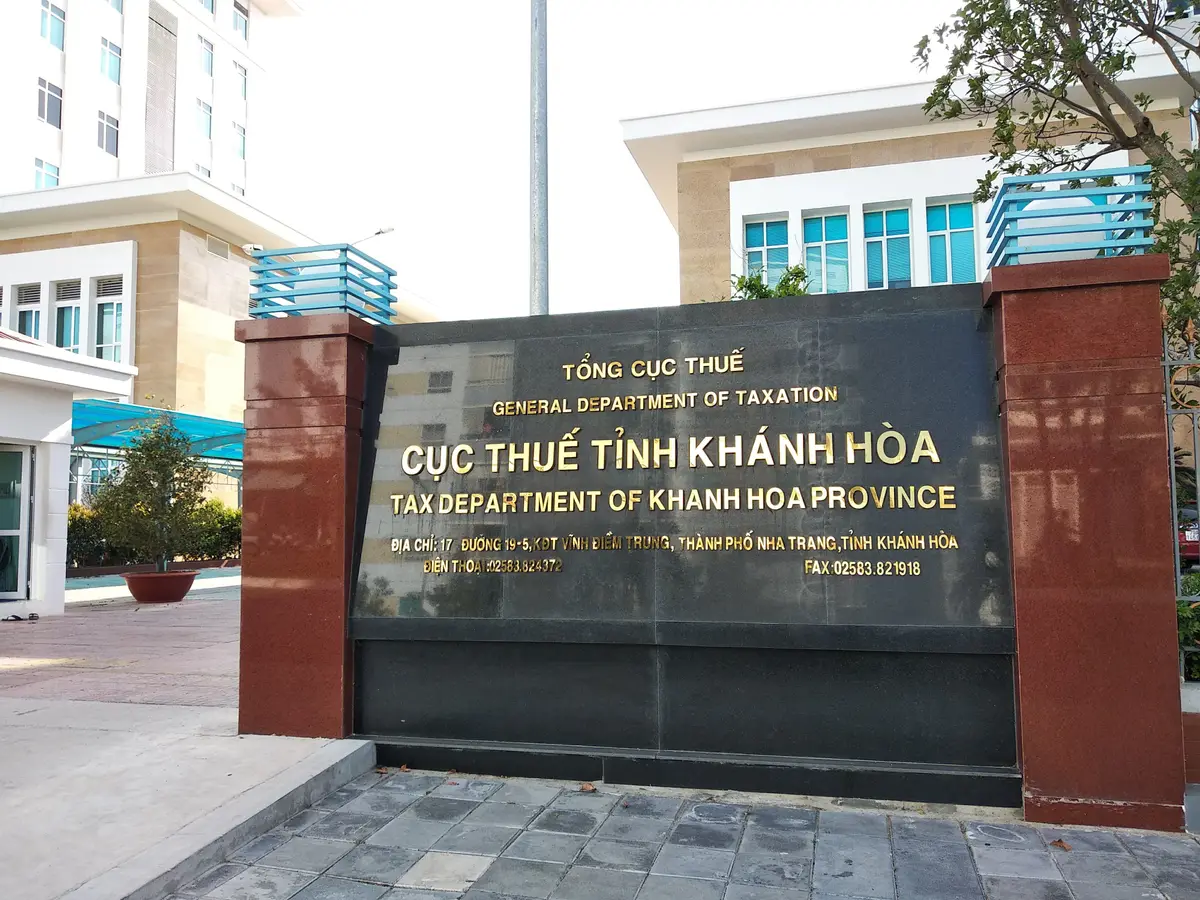
Налоговый орган провинции Кханьхоа (Thue tinh Khanh Hoa) ведёт собственный сайт. На сайте указан адрес: 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward, Khanh Hoa Province. Там же показан телефон (0258) 3824372.

На сайте указан один адрес для всей провинции и нет списка управлений по Ward. Перед визитом уточните там, какое управление обслуживает ваш Ward. Новые названия Ward в Нячанге помогут разобрать ваш адрес.
Полный порядок подачи деклараций для тех, кому платят из-за границы, описан в материале Подоходный налог во Вьетнаме для удалённых работников. Работающим по местному договору стоит также прочитать социальное страхование для иностранцев.
На этой странице изложено, что говорят закон о налоге на доходы физических лиц и постановление к нему. Это не налоговая консультация по вашей ситуации. Сверьте свои дни, жильё и аренду с правилами выше. Обратитесь в налоговый орган или к налоговому консультанту, если от ответа зависит, сколько вы платите.
Другие материалы о деньгах: открытие банковского счёта в Нячанге, регистрация SIM-карты и раздел о деньгах (на английском).
Фото и видео с Google Maps (Khanh Hoa Tax Authority on Google Maps (opens in a new tab)), загрузили: @CHUP HINH NHA TRANG.
Схемы из английского руководства
Текст на схемах написан по-английски.
Не подтверждено: Являетесь ли вы резидентом весь год или только с 183-го дня: в приведённой норме об этом не сказано, поэтому перед составлением бюджета уточните в налоговом органе провинции Кханьхоа. Какое налоговое управление обслуживает ваш Ward: на сайте указан один адрес, а не список по Ward, поэтому уточните это перед визитом.
Частые вопросы
Сколько дней во Вьетнаме делают меня налоговым резидентом?
183 дня и более в одном календарном году или в течение 12 месяцев подряд, считая с первого дня пребывания во Вьетнаме.
Как считаются дни, если я прилетаю и улетаю через аэропорт Камрань?
День прибытия считается за один день, день отъезда тоже считается за один день. Если вы въезжаете и выезжаете в один и тот же день, это вместе считается за один день. Даты берутся из заверения иммиграционного органа в вашем паспорте или проездном документе.
Делает ли аренда квартиры в Нячанге меня резидентом, если я много путешествую?
Жильё, снятое для проживания по договору аренды на определённый срок, считается местом обычного проживания. Дни по нескольким договорам аренды и в нескольких местах суммируются, и в налоговом году их должно набраться 183 и более. Если вы пробыли в стране менее 183 дней, о подтверждении резидентства в другой стране — следующий вопрос.
Резидент ли я, если у меня здесь есть жильё, но я нахожусь в стране менее 183 дней?
Если у вас есть место обычного проживания, но вы пробыли в стране менее 183 дней в налоговом году, вы резидент, когда не можете подтвердить налоговое резидентство ни в одной стране. Подтверждением служит свидетельство о резидентстве.
Какая ставка применяется к моей зарплате, если я нерезидент?
20% от всей зарплаты, полученной за работу во Вьетнаме, независимо от того, где выплачивается доход.
Какие ставки применяются к зарплате резидента?
Пять ступеней от 5% до 35% с налогооблагаемого дохода от заработной платы. Налогооблагаемый доход — это зарплата за вычетом страховых взносов и вычетов по статьям 10 и 11 закона.
Засчитывается ли во Вьетнаме налог, уплаченный в другой стране?
Для стран, подписавших с Вьетнамом соглашение об избежании двойного налогообложения, налог, уже уплаченный за границей, засчитывается в счёт налога к уплате во Вьетнаме так, как предусмотрено соглашением.
В какой срок мне нужно зарегистрироваться для получения налогового номера (ИНН)?
Физическому лицу, которое регистрируется напрямую в налоговом органе, отводится 10 рабочих дней со дня возникновения обязанности по уплате налога на доходы физических лиц.
Где находится налоговый орган провинции Кханьхоа?
На его собственном сайте указан адрес: 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward, Khanh Hoa Province. Указан телефон (0258) 3824372.
Другие руководства на русском
Общая информация, проверенная по источникам выше; это не юридическая консультация по вашему случаю. Цены, правила и часы работы меняются, поэтому уточните их на месте, прежде чем на них полагаться. О том, как проверяются руководства: How we check (на английском).
Нашли ошибку? Сообщите редактору.