Налог на зарплату из-за рубежа во Вьетнаме: Нячанг, 2026
Резидент платит налог с зарплаты, возникшей во Вьетнаме и за его пределами, по ставке от 5% до 35%. Нерезидент платит 20% с зарплаты за работу, выполненную во Вьетнаме. Резидент, получающий оплату из-за рубежа, подаёт декларацию раз в квартал напрямую в налоговый орган, затем делает годовой расчёт. Закон 109/2025/QH15 применяется к зарплате резидента с налогового периода 2026 года.
Читать это руководство на английском (Read this guide in English)
На этой странице
- Короткий ответ
- Резидент или нерезидент: какие правила к вам применяются
- Что считается зарплатой
- Резидент: налоговые ставки на зарплату
- Нерезидент: 20% с зарплаты за работу во Вьетнаме
- Доход фрилансера или от бизнеса вместо зарплаты
- Кто удерживает налог и кто декларирует
- Как декларировать и платить, если вам платят из-за рубежа
- Налоговое управление Кханьхоа в Нячанге
- Просрочка подачи и оплаты и выезд из страны
- Если вы уже подали декларацию за 2026 год, и какие правила что заменили
- Шаг за шагом
- Частые вопросы
Вы живёте в Нячанге, и вам платит компания или клиенты за рубежом. Статья 2 закона о налоге на доходы физических лиц определяет, чей доход облагается налогом во Вьетнаме.
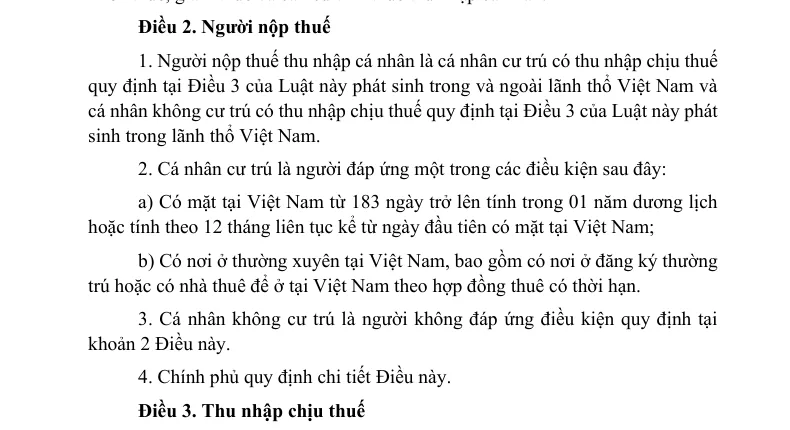
Người nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
Резидент облагается налогом с налогооблагаемого дохода, возникшего во Вьетнаме и за его пределами. Нерезидент облагается налогом с налогооблагаемого дохода, возникшего на территории Вьетнама.
Закон 109/2025/QH15, Điều 2 khoản 1
Закон 109/2025/QH15 вступает в силу с 1 июля 2026 года. Его положения о зарплате резидента применяются с налогового периода 2026 года.
Короткий ответ
- Ставка: Резидент платит налог с зарплаты по ставке от 5% до 35%, включая зарплату, выплачиваемую из-за рубежа. Нерезидент платит 20% с зарплаты за работу, выполненную во Вьетнаме.
- Что сделать сейчас: Получите налоговый номер (ИНН) в течение 10 рабочих дней со дня, когда у вас возникла обязанность по налогу на доходы физических лиц. Резидент, получающий оплату из-за рубежа, затем подаёт декларацию каждый квартал.
- Риск: Иностранцу с просроченной налоговой задолженностью могут приостановить выезд.
- Консультант: Обратитесь к налоговому консультанту, если вы нерезидент и одновременно работаете во Вьетнаме и за рубежом или если у вас есть иностранный налог для зачёта.
На этой странице кратко изложен юридический текст. Это не налоговая консультация. Читайте его как правило, затем проверьте свои обстоятельства.
Резидент или нерезидент: какие правила к вам применяются
Резидентом считается физическое лицо, которое отвечает одному из условий закона. Одно из них — пребывание во Вьетнаме 183 дня и более в календарном году или за 12 подряд идущих месяцев с первого дня пребывания.
Другое условие — место обычного проживания во Вьетнаме. Сюда входит место жительства, зарегистрированное как постоянное, или жильё, арендованное для проживания по договору аренды с определённым сроком. Учитываются договоры аренды, сроки которых в налоговом году в сумме составляют 183 дня и более.
Человек с местом обычного проживания, но пробывший во Вьетнаме менее 183 дней, считается резидентом, если не может подтвердить налоговое резидентство ни в одной стране. Нерезидент — это человек, который не отвечает условиям резидента.
Для резидента налогооблагаемый доход — это доход, возникший во Вьетнаме и за его пределами, независимо от того, где он выплачивается и получается. Для нерезидента — это доход, возникший на территории Вьетнама. О том, как считаются дни, читайте объяснение налогового резидентства во Вьетнаме.
Что считается зарплатой
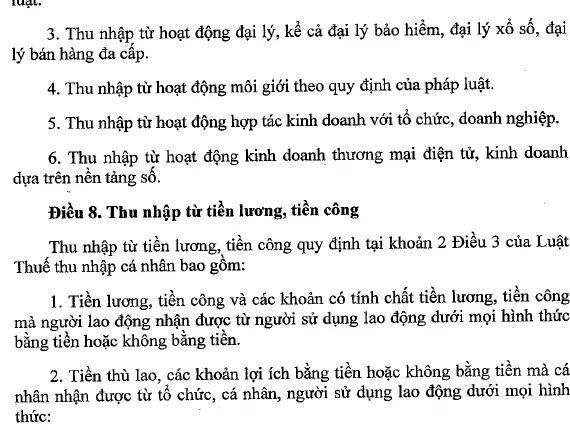
К зарплате относятся суммы, которые работник получает от работодателя в любой форме, деньгами или в натуре. Оплата за услуги тоже считается зарплатой, если у вас нет регистрации бизнеса и нет налоговой регистрации для бизнеса. Это так независимо от того, есть ли у вас лицензия или сертификат на профессиональную деятельность.
Для налога доход от зарплаты учитывается в момент, когда плательщик платит вам, или в момент, когда вы его получаете.
Резидент: налоговые ставки на зарплату
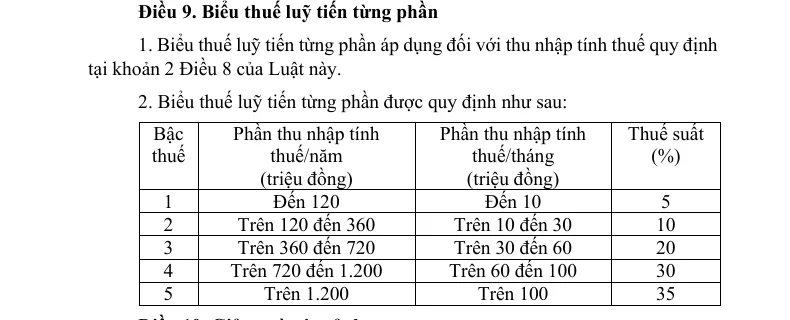
Налог с зарплаты резидента — это налогооблагаемый доход, независимо от места выплаты, умноженный на прогрессивные ставки. Налогооблагаемый доход — это общий облагаемый доход от зарплаты, полученный за налоговый период, за вычетом перечисленных сумм. В вычеты входят обязательные взносы на социальное, медицинское страхование и страхование по безработице. Сюда же входят вычеты по статьям 10 и 11 закона.
| Часть налогооблагаемого дохода в год (млн донгов) | В месяц (млн донгов) | Ставка |
|---|---|---|
| До 120 | До 10 | 5% |
| Свыше 120 до 360 | Свыше 10 до 30 | 10% |
| Свыше 360 до 720 | Свыше 30 до 60 | 20% |
| Свыше 720 до 1 200 | Свыше 60 до 100 | 30% |
| Свыше 1 200 | Свыше 100 | 35% |
Налог считается по ступеням: часть налогооблагаемого дохода в каждой ступени умножается на ставку этой ступени.
Семейные вычеты
Семейные вычеты вычитаются из налогооблагаемого дохода до расчёта налога с зарплаты резидента. Вычет на вас составляет 15,5 млн донгов в месяц (186 млн донгов в год). Каждый иждивенец добавляет 6,2 млн донгов в месяц.
Правительство вносит суммы вычетов в Постоянный комитет Национального собрания с учётом условий каждого периода, поэтому проверьте сумму для своего налогового периода.
Страховка, которую вы платите за рубежом
Резидент с зарплатой из-за рубежа может вычесть обязательные страховые взносы, уплаченные по правилам страны, где он их платит. Постановление перечисляет социальное, медицинское страхование и страхование по безработице, а также страхование профессиональной ответственности для некоторых профессий.
Нерезидент: 20% с зарплаты за работу во Вьетнаме
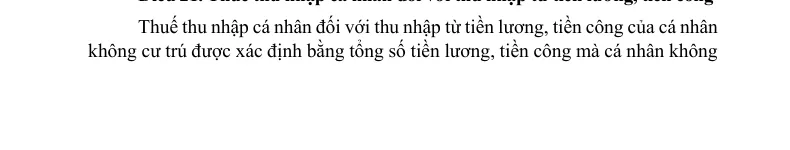
Налог с зарплаты нерезидента — это общая сумма зарплаты, полученной за работу, выполненную во Вьетнаме, умноженная на 20%, независимо от места выплаты дохода.
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân không … cư trú nhận được do thực hiện công việc tại Việt Nam nhân (x) với thuế suất 20%, không phân biệt nơi trả thu nhập.
Налог с зарплаты нерезидента — это общая сумма зарплаты, полученной за работу, выполненную во Вьетнаме, умноженная на 20%, независимо от места выплаты дохода.
Закон 109/2025/QH15, Điều 21
Постановление правительства 253/2026/NĐ-CP повторяет то же правило. Для нерезидента налоговый период — каждый случай возникновения дохода.
Работа во Вьетнаме и за рубежом одновременно
Нерезидент, который одновременно работает во Вьетнаме и за рубежом и чей вьетнамский доход невозможно выделить, применяет формулу из постановления. Для иностранца, находящегося во Вьетнаме, доход, возникший во Вьетнаме, равен числу дней пребывания во Вьетнаме, делённому на 365, умноженному на мировой доход от зарплаты до налога. Добавляется прочий налогооблагаемый доход до налога, возникший во Вьетнаме.
Доход фрилансера или от бизнеса вместо зарплаты
Оплата за услуги считается зарплатой, если у вас нет регистрации бизнеса и нет налоговой регистрации для бизнеса. Доход от зарегистрированного бизнеса облагается по отдельным правилам для бизнеса, они изложены ниже.
Резидент с доходом от бизнеса на уровне, установленном правительством, или ниже не платит налог на доходы физических лиц. Постановление правительства 141/2026/NĐ-CP повысило эту цифру в постановлении правительства 68/2026/NĐ-CP с 500 млн донгов до 1 млрд донгов.
Выше порога и до 3 млрд донгов в год ставка составляет 15% с налогооблагаемого дохода. Вместо этого можно платить ставку с выручки сверх порога. Для услуг без поставки материалов эта ставка составляет 2%.
Нерезидент платит налог с выручки, умноженной на ставку. Ставка для услуг — 5%. Выручка учитывается, когда она получена от оказания услуг во Вьетнаме, независимо от того, где выполнена работа.
О визовой стороне работы во время пребывания читайте удалённая работа по туристической визе.
Кто удерживает налог и кто декларирует
Организации и физические лица, выплачивающие доход, удерживают налог до выплаты его физическому лицу, кроме некоторых доходов, перечисленных в пункте 4 статьи 67 постановления. К плательщикам относится вьетнамская сторона, которая возмещает расходы на зарплату иностранной стороне.
Если вам платит иностранная организация, не зарегистрированная как налогоплательщик во Вьетнаме, или плательщик не удержал налог, вы декларируете и платите налог сами.
Как декларировать и платить, если вам платят из-за рубежа
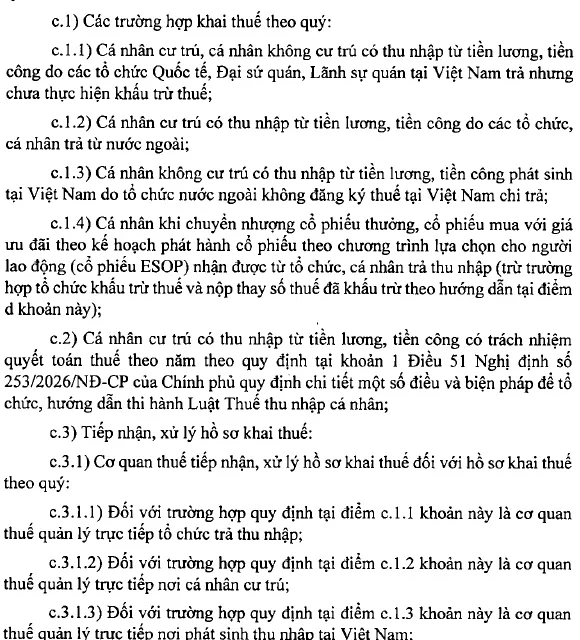
Циркуляр направляет резидента, получающего оплату из-за рубежа, на квартальную подачу деклараций.
c.1) Các trường hợp khai thuế theo quý: … c.1.2) Cá nhân cư trú có thu nhập từ tiền lương, tiền công do các tổ chức, cá nhân trả từ nước ngoài;
Квартальная декларация применяется к резиденту с зарплатой, которую платят организации или физические лица из-за рубежа, и он декларирует напрямую в налоговом органе.
Циркуляр 89/2026/TT-BTC, Điều 22 khoản 1 điểm c.1.2
- Получите налоговый номер (ИНН). У лица, которое регистрируется напрямую в налоговом органе, есть 10 рабочих дней со дня возникновения обязанности по налогу на доходы физических лиц. Регистрация проходит в электронном виде или автоматически через налоговую информационную систему. Указывайте налоговый номер (ИНН) в документах, когда декларируете и платите налог.
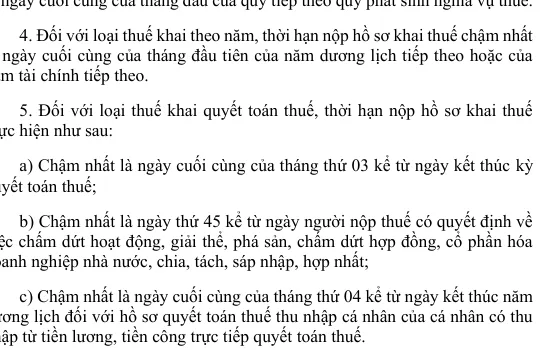
- Декларируйте каждый квартал. Как резидент, получающий оплату из-за рубежа, вы подаёте декларацию раз в квартал напрямую в налоговый орган. Налоговый квартал идёт с первого по последний день квартала.
- Подайте в нужное управление. Декларация направляется в налоговый орган по месту жительства.
- Платите вовремя. Если вы считаете налог сами, уплатите его не позже последнего дня, разрешённого для подачи декларации.
- Сделайте годовой расчёт. Резидент с зарплатой обязан сделать годовой расчёт налога. Исключение — случай, когда налог к уплате меньше уже уплаченного и нет заявления о возврате или о зачёте в следующий период.
Формы и сроки
| Подача | Срок |
|---|---|
| Квартальная декларация | Последний день первого месяца квартала, следующего за кварталом, в котором возникла обязанность |
| Годовой расчёт | Последний день четвёртого месяца после календарного года |
Одна форма декларации охватывает резидентов и нерезидентов с зарплатой, которые декларируют напрямую. У годового расчёта резидента своя форма с приложением по иждивенцам.
Правило первого года
Для резидента налоговый период по зарплате — календарный год. Допустим, вы пробыли во Вьетнаме менее 183 дней в календарном году, но 183 дня и более за 12 подряд идущих месяцев с первого дня пребывания. Тогда первый налоговый период — эти 12 месяцев.
Срок годового расчёта за этот первый год — последний день четвёртого месяца после последнего дня месяца, в котором завершаются 12 месяцев.
Приложения к годовому расчёту
В приложения, перечисленные в циркуляре 89/2026/TT-BTC для годового расчёта резидента, входят следующие:
- Копии документов об удержании налога, выданных плательщиком.
- Для налога, уплаченного за рубежом, если иностранный орган не выдаёт справку об уплате налога, — копия банковского документа, заверенная вами.
- Документы, подтверждающие сумму, выплаченную платящей организацией за рубежом, для дохода, полученного из-за рубежа.
Валюта и налог, уже уплаченный за рубежом
Налог декларируется и рассчитывается в донгах. Доход в иностранной валюте пересчитывается по курсу покупки коммерческого банка, где открыт счёт для выплаты, на момент возникновения дохода. Если у плательщика нет вьетнамского счёта, используется центральный или кросс-курс Государственного банка Вьетнама на тот момент.
Если Вьетнам подписал со страной выплаты соглашение об избежании двойного налогообложения, налог, уплаченный там, засчитывается в счёт налога, подлежащего уплате во Вьетнаме, как предусмотрено соглашением. Подтверждение этого налога вы подаёте вместе с декларацией годового расчёта.
Если вы нерезидент
Квартальная декларация применяется также к нерезиденту с зарплатой, возникшей во Вьетнаме, которую платит иностранная организация, не зарегистрированная как налогоплательщик во Вьетнаме. Эта декларация подаётся в налоговый орган, который напрямую управляет местом возникновения дохода.
Налоговое управление Кханьхоа в Нячанге
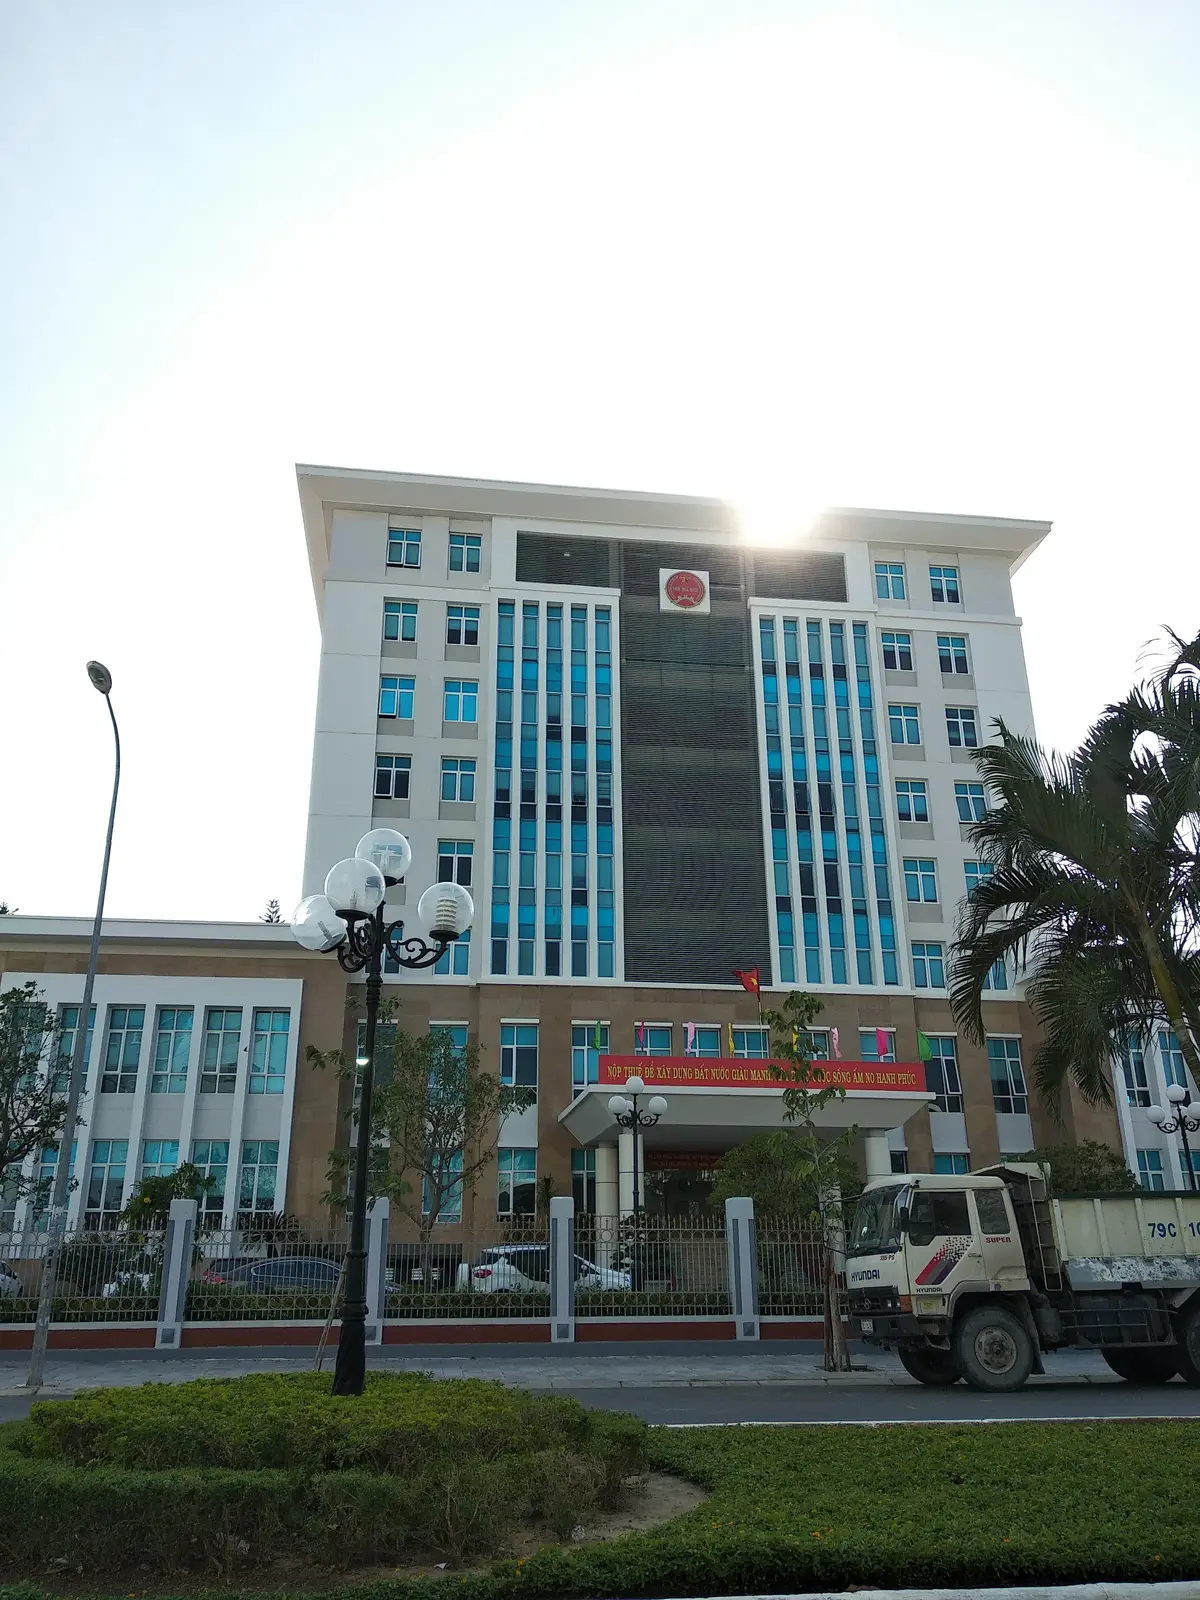
Ваша квартальная декларация подаётся в налоговый орган по месту жительства. Налоговое управление провинции Кханьхоа (Thue tinh Khanh Hoa) ведёт собственный сайт.
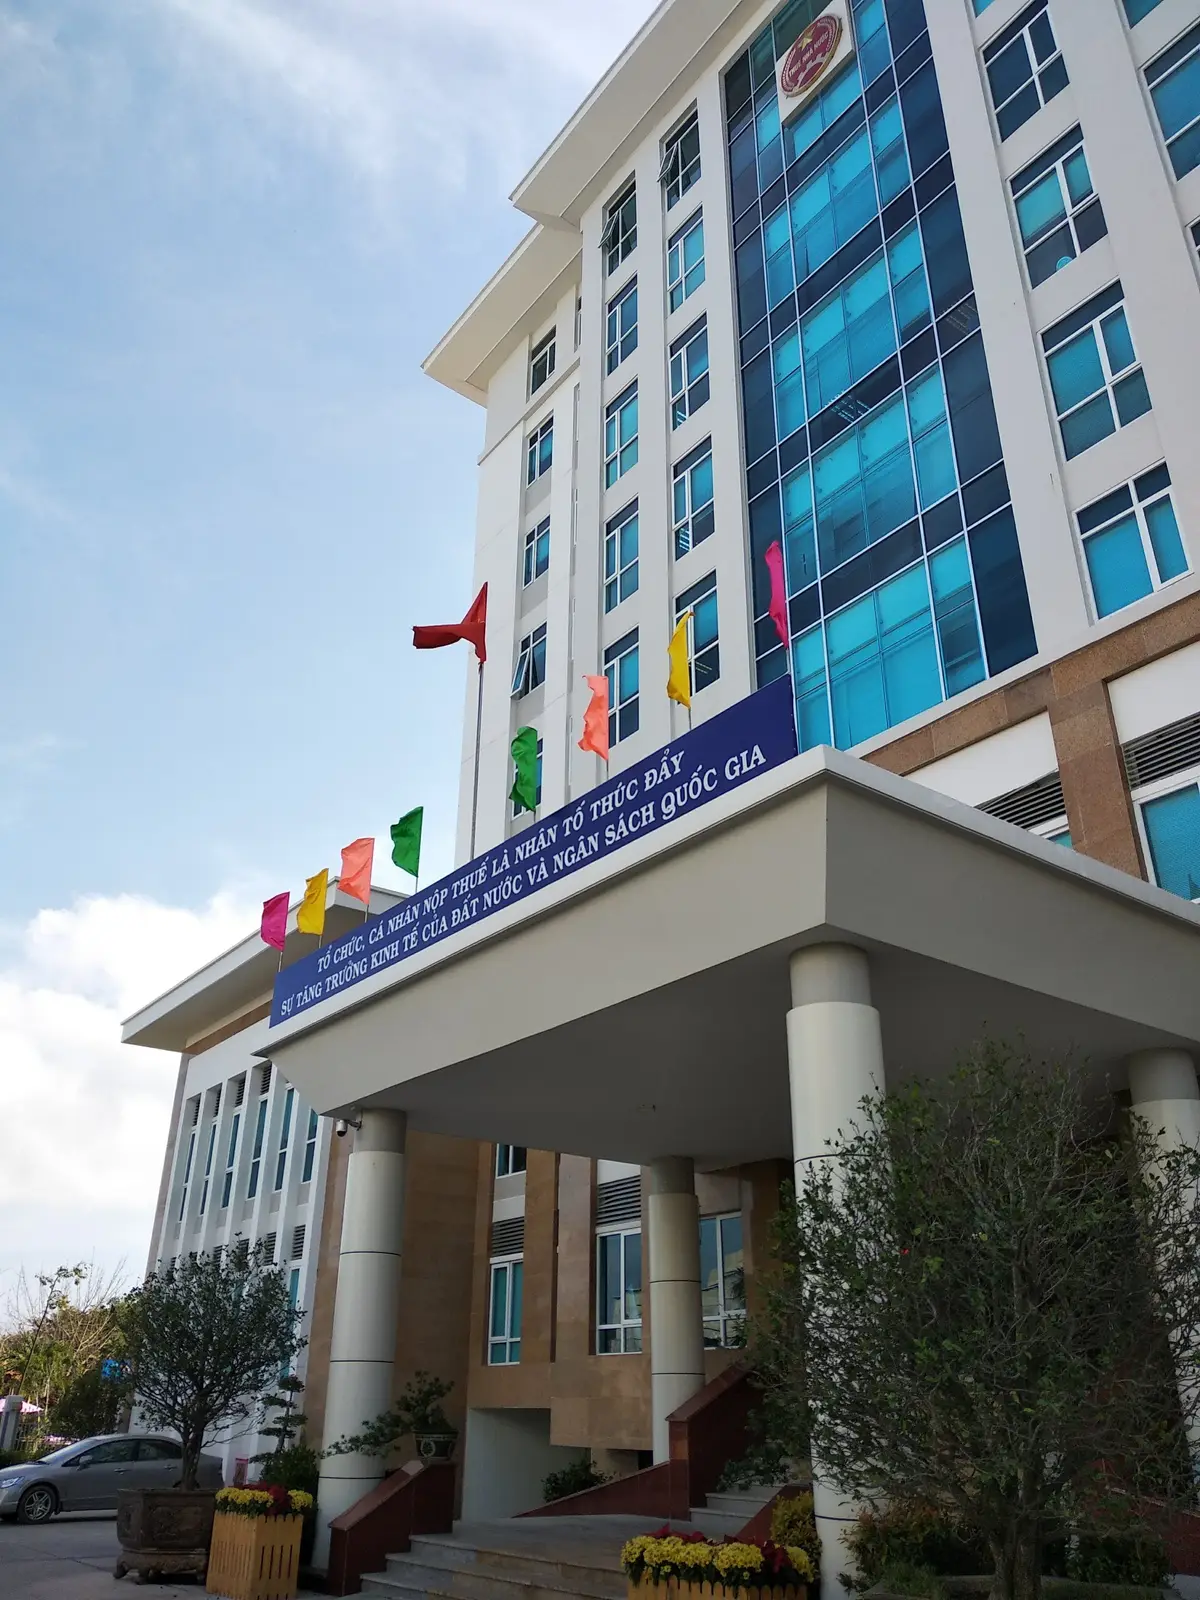
На его сайте адрес указан так: 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward, Khanh Hoa Province. Указанный телефон — (0258) 3824372. В нижней части сайта один адрес и нет списка Ward, поэтому перед визитом уточните, какое отделение обслуживает ваш Ward.

Для зарплаты, выплачиваемой из-за рубежа, в разъяснении от 13 мая 2026 года было указано место подачи при первой регистрации. Это налоговый орган провинции или города, где возникает работа во Вьетнаме. Разъяснение появилось раньше циркуляра 89/2026/TT-BTC, поэтому уточните в управлении.
В том же разъяснении указана копия действующего паспорта для иностранца, у которого нет личного идентификационного номера из национальной базы данных о населении.
Просрочка подачи и оплаты и выезд из страны
Пени за просрочку платежа составляют 0,03% в день от суммы налога, уплаченной с опозданием, по налогам, которыми управляет налоговый орган. Они начисляются со дня после срока уплаты по день, предшествующий уплате налога в государственный бюджет.
Иностранец, не выполнивший налоговые обязательства, должен выполнить их до выезда из Вьетнама. Иностранцу с просроченной налоговой задолженностью могут приостановить выезд.
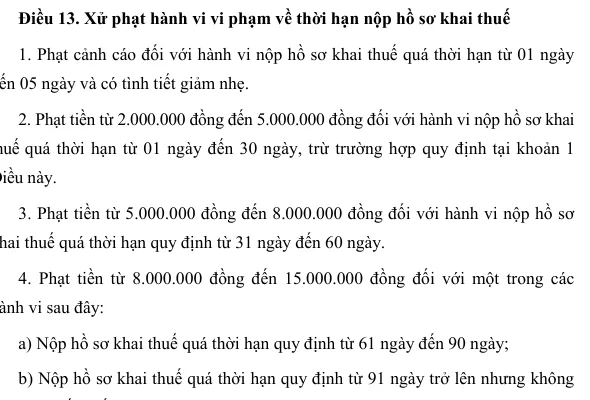
Постановление правительства 125/2020/NĐ-CP с изменениями остаётся в силе с 1 июля 2026 года, пока не будет издан заменяющий документ. Суммы штрафов в его статье 13 — это штрафы для организаций.
| Дней просрочки подачи налоговой декларации | Штраф для организации |
|---|---|
| От 1 до 5, при смягчающем обстоятельстве | Предупреждение |
| От 1 до 30 (прочие случаи) | От 2 000 000 до 5 000 000 донгов |
| От 31 до 60 | От 5 000 000 до 8 000 000 донгов |
| От 61 до 90 | От 8 000 000 до 15 000 000 донгов |
| Свыше 90 дней, есть налог к уплате, налог и пени полностью уплачены до проверки или составления протокола о нарушении | От 15 000 000 до 25 000 000 донгов |
За одно и то же нарушение штраф для организации вдвое больше, чем для физического лица, кроме действий по статьям 16, 17 и 18. Поэтому физическому лицу, подавшему декларацию с опозданием, грозит половина указанных выше сумм.
Если вы уже подали декларацию за 2026 год, и какие правила что заменили
Если вы подали декларацию и уплатили налог с зарплаты за 2026 год в период с 1 января 2026 года до дня вступления в силу постановления правительства 253/2026/NĐ-CP, ежемесячные и квартальные декларации заново подавать не нужно. Суммы вы корректируете в декларации годового расчёта за 2026 год.
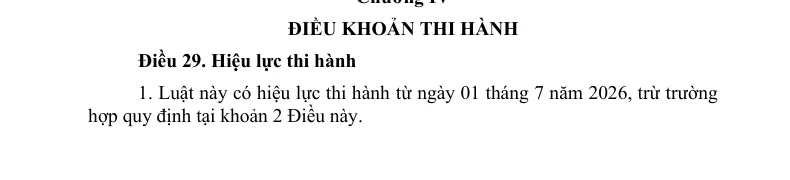
Закон 04/2007/QH12 заменён новым законом: он утратил силу, когда вступил в силу новый закон, а его положения о зарплате резидента утратили силу с налогового периода 2026 года. Закон об управлении налогами 108/2025/QH15 вступает в силу 1 июля 2026 года.
Связанные руководства: социальное страхование для иностранцев, открытие банковского счёта в Нячанге и раздел о деньгах (на английском).
Фото и видео с Google Maps (Khanh Hoa Tax Authority on Google Maps (opens in a new tab)), загрузили: @CHUP HINH NHA TRANG.
Схемы из английского руководства
Текст на схемах написан по-английски.
Шаг за шагом
- Получите налоговый номер (ИНН)Зарегистрируйтесь в электронном виде в течение 10 рабочих дней со дня возникновения обязанности по налогу на доходы физических лиц.
- Декларируйте каждый кварталРезидент, получающий оплату из-за рубежа, подаёт декларацию раз в квартал напрямую в налоговый орган.
- Подайте в нужный налоговый органОтправьте декларацию в налоговый орган по месту жительства.
- Платите вовремяЕсли вы считаете налог сами, уплатите его не позже последнего дня, разрешённого для подачи декларации.
- Сделайте годовой расчётПодайте декларацию годового расчёта не позже последнего дня четвёртого месяца после календарного года.
Не подтверждено: Какое налоговое управление Кханьхоа принимает вашу квартальную декларацию: по правилу это налоговый орган по месту жительства. На сайте провинциального управления указан один адрес, списка Ward нет. Перед подачей уточните в управлении. Как считается квартальная сумма и как проходит годовой расчёт: перед первой декларацией уточните в управлении или у налогового консультанта.
Частые вопросы
Могу ли я вычесть социальные взносы, которые плачу в своей стране?
Резидент с зарплатой из-за рубежа может вычесть обязательные страховые взносы, уплаченные по правилам страны, где он их платит. Постановление называет социальное, медицинское страхование и страхование по безработице, а также страхование профессиональной ответственности для некоторых профессий.
В какой валюте я декларирую и как пересчитывается иностранная оплата?
Налог декларируется и рассчитывается в донгах, а случаи, когда можно использовать иностранную валюту, определяет правительство. Доход в иностранной валюте пересчитывается по курсу покупки коммерческого банка, где открыт счёт для выплаты, на момент возникновения дохода. Если у плательщика нет вьетнамского счёта, применяется курс Государственного банка Вьетнама на тот момент.
Когда моя зарплата считается доходом?
Доход от зарплаты учитывается в момент, когда плательщик платит вам, или в момент, когда вы его получаете.
Могу ли я выехать из Вьетнама, не уплатив налог?
Иностранец, не выполнивший налоговые обязательства, входит в число тех, кто должен выполнить их до выезда из Вьетнама. Иностранцу с просроченной налоговой задолженностью могут приостановить выезд.
Я уже подал декларацию за 2026 год по старым правилам. Нужно ли подавать её снова?
Если вы подали декларацию и уплатили налог с зарплаты в период с 1 января 2026 года до дня вступления в силу постановления правительства 253/2026/NĐ-CP, ежемесячные или квартальные декларации заново подавать не нужно. Суммы вы корректируете в декларации годового расчёта за 2026 год.
Нужен ли мне налоговый номер (ИНН) для подачи декларации?
У лица, которое регистрируется в налоговом органе напрямую, есть 10 рабочих дней со дня возникновения обязанности по налогу на доходы физических лиц. Указывайте налоговый номер (ИНН) в документах, когда декларируете и платите налог.
Где в Нячанге находится налоговый орган?
На собственном сайте налогового управления Кханьхоа указан адрес: 17 Street 19/5, Vinh Diem Trung urban area, Tay Nha Trang Ward. Указанный телефон — (0258) 3824372.
Какова ставка пени за просрочку платежа?
0,03% в день от суммы налога, уплаченной с опозданием, по налогам, которыми управляет налоговый орган. Пени начисляются со дня после срока уплаты по день, предшествующий уплате налога в государственный бюджет.
Другие руководства на русском
Общая информация, проверенная по источникам выше; это не юридическая консультация по вашему случаю. Цены, правила и часы работы меняются, поэтому уточните их на месте, прежде чем на них полагаться. О том, как проверяются руководства: How we check (на английском).
Нашли ошибку? Сообщите редактору.